Domain tagesgeldvergleich.ch kaufen?
Wir ziehen mit dem Projekt
tagesgeldvergleich.ch um.
Sind Sie am Kauf der Domain
tagesgeldvergleich.ch interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tagesgeldvergleich.ch kaufen?
Was sind die verschiedenen Arten von Kreditlinien und wie können sie von Privatpersonen, Unternehmen und Regierungen genutzt werden?
Es gibt verschiedene Arten von Kreditlinien, darunter revolvierende Kreditlinien, gesicherte Kreditlinien und ungesicherte Kreditlinien. Revolvierende Kreditlinien erlauben es Privatpersonen, Unternehmen und Regierungen, Geld bis zu einem bestimmten Limit zu leihen und zurückzuzahlen, während gesicherte Kreditlinien durch Vermögenswerte wie Immobilien oder Fahrzeuge abgesichert sind. Ungesicherte Kreditlinien erfordern keine Sicherheiten, haben aber oft höhere Zinssätze. Diese Kreditlinien können von Privatpersonen genutzt werden, um kurzfristige Ausgaben zu decken, von Unternehmen, um Betriebskapital zu erhalten, und von Regierungen, um öffentliche Projekte zu finanzieren. **
Zu welchem Konto gehören Zinsen?
Zinsen gehören in der Regel zum Konto "Zinserträge" oder "Zinseinnahmen". Diese Einnahmen entstehen, wenn Geld auf einem Konto angelegt wird und dafür Zinsen gezahlt werden. Die Zinserträge können dann auf das entsprechende Konto gebucht werden. **

Ähnliche Suchbegriffe für Kreditlinien
Top-Angebote
Produkte zum Begriff Kreditlinien:
-
Uwe Schwartzer - Das Konto. Roman - Preis vom 11.11.2026 12:33:37 hBinding : Gebundene Ausgabe, Label : Pendo Verlag, Publisher : Pendo Verlag, medium : Gebundene Ausgabe, numberOfPages : 416, publicationDate : 2000-01-01, authors : Uwe Schwartzer, languages : german, ISBN : 385842367X3,21 CHF*Versand: 4,99 CHFSichere Weiterleitung zum Anbieter
-
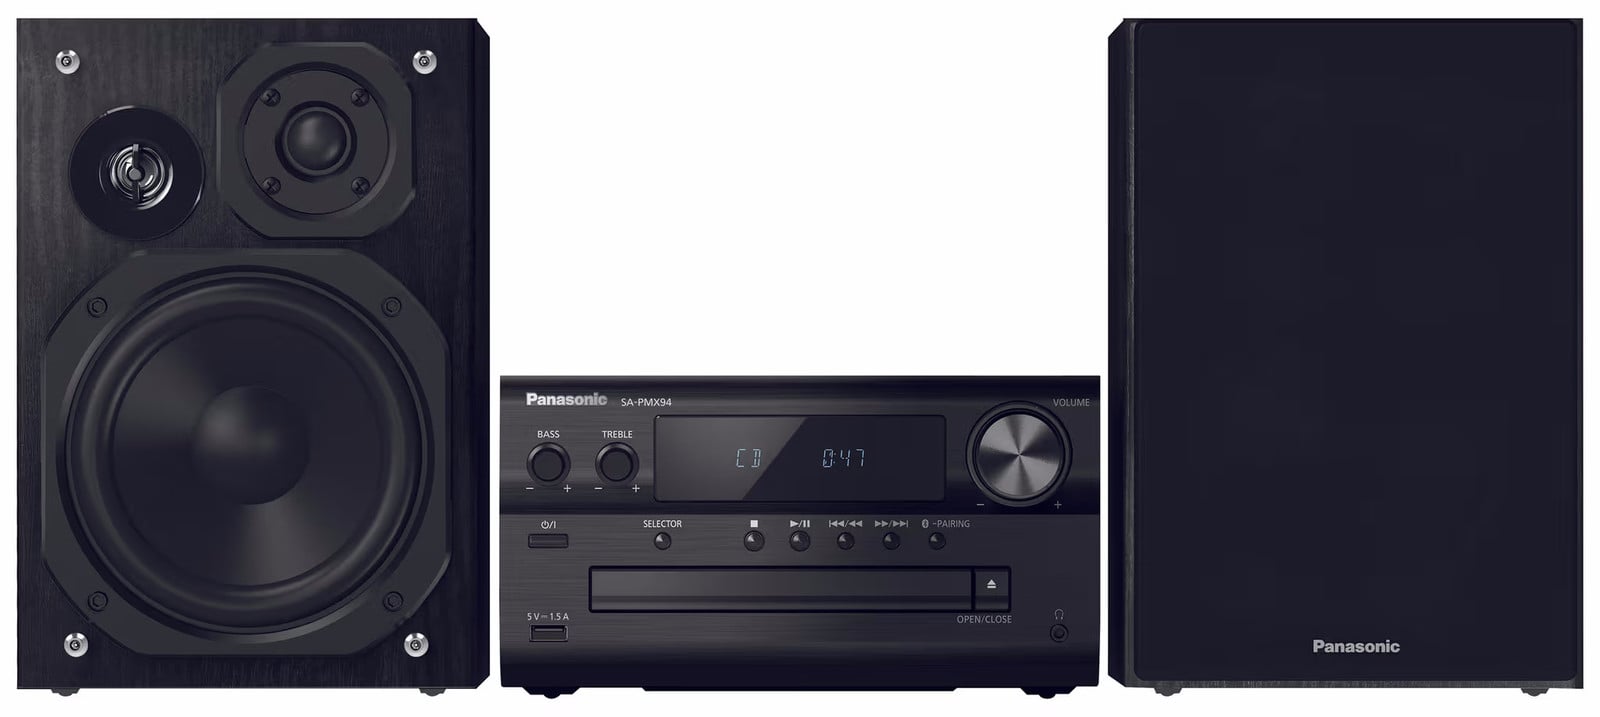
Panasonic UE SC-PMX94EG-K HiFi-Anlage in SchwarzDie Panasonic UE SC-PMX94EG-K HiFi-Anlage in elegantem Schwarz ist die ideale Wahl für alle, die Musik nicht nur hören, sondern in voller Tiefe erleben möchten. Diese hochwertige Kompaktanlage vereint ein stilvolles Design mit modernster Audiotechnik und bietet eine beeindruckende Ausgangsleistung von 120 Watt . Dank der Kombination aus einer edlen Aluminium-Front und Lautsprechergehäusen aus Holz fügt sich das System harmonisch in jeden Wohnbereich ein und setzt optische Akzente. Das Herzstück329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
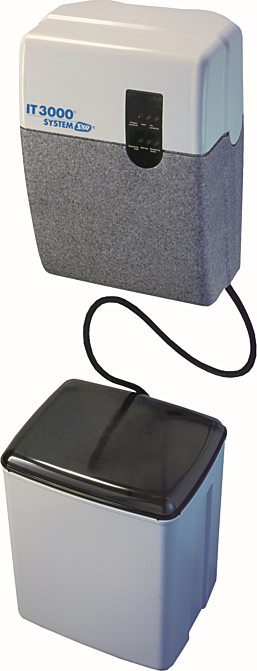
Syr - Sasserath SYR Wasserenthärtungs Anlage IT 3000 300000000 Ionentauscher, mikroprozessorgesteuertSYR Ionentauscher IT 3000, Artikel Nummer: 300000000. Die SYR Wasserenthärtungsanlage IT 3000 dient zum Schutz der Wasserleitungen und Warmwasserbereiter vor Kalkbelägen, welche den Wasserdurchfluss hemmen und zu hohem Energieverbrauch führen. Geräte und Armaturen werden geschont und damit kostspielige Reparaturen vermieden. Der Verbrauch von Wasch- und Reinigungsmitteln ist bei teilenthärtetem Wasser wesentlich geringer als bei nicht enthärtetem Wasser. Es bestehen keine Einschränkungen hinsichtlich des Einsatzbereiches nach DIN 1988 Teil 2, Abschnitt 8.3.2. Die Kapazität der Wasserenthärtungsanlage ist so ausge- legt, dass sowohl das gesamte Wasser für ein Ein- oder Mehrfamilienhaus als auch entsprechende Teilwassermengen für Warmwasser, Schwimmbad, Waschmaschine und Geschirrspüler teilenthärtet werden können. Bei der IT 3000 handelt es sich um eine Pendelanlage. Das Ionenaustauscherharz befindet sich in zwei getrennten Behältern. Die Regeneration des Austau- scherharzes ist in zwei aufeinanderfolgende Zyklen aufgeteilt. Während der Regeneration übernehmen die beiden Behäl- ter abwechselnd die Weichwasserversorgung. Somit steht auch während der Regeneration immer Weichwasser für den Verbraucher zur Verfügung. Die Regeneration wird entsprechend DIN 19636 mit Sparbesalzung durchgeführt. In regelmäßigen Abständen findet eine Desinfektion der Enthärtungsanlage statt, um einer Verkeimung vorzubeugen. Die Regeneration wird über verschleißfreie Keramikscheiben automatisch durchgeführt. Die Regenerationsdauer für beide Behälter beträgt ca. 35 min. Anschlußflansch für IT 3000 unbedingt mitbestellen! Min. Be- triebsdruck: 3 bar, max. Betriebsdruck: 7 bar, max. Betriebstemperatur: 30 C, Medium: Trinkwasser, Durchflussleistung: 1,7 m3/h, Druckverlust: 0,45 bar, Fließdruck nach der Anlage: min. 2 bar, Netz- anschluss: 230 V / 50 Hz, Elektrische Anschlussleistung: max. 15 W, Nennkapa- zität: 0,9 mol, Kapazität je kg Salz: 5 mol, Salzvorrat: 40 kg.2309,51 CHF*Versand: 39,00 CHFSichere Weiterleitung zum Anbieter

-
Was sind die verschiedenen Arten von Kreditlinien und wie können sie in den Bereichen persönliche Finanzen, Unternehmensfinanzierung und Bankwesen genutzt werden?
Es gibt verschiedene Arten von Kreditlinien, darunter persönliche Kreditlinien, Unternehmenskreditlinien und Kreditlinien für Banken. Persönliche Kreditlinien werden von Banken an Einzelpersonen vergeben und können für kurzfristige finanzielle Bedürfnisse wie unerwartete Ausgaben oder Schuldenkonsolidierung genutzt werden. Unternehmenskreditlinien werden von Banken oder anderen Finanzinstituten an Unternehmen vergeben und dienen dazu, kurzfristige Betriebsausgaben zu decken oder das Wachstum des Unternehmens zu finanzieren. Kreditlinien für Banken werden von Zentralbanken oder anderen Finanzinstitutionen an Banken vergeben und dienen dazu, die Liquidität des Bankensystems zu unterstützen und die Kreditvergabe an Kunden zu erleichtern. **
-
Was sind die verschiedenen Arten von Kreditlinien und wie können sie in den Bereichen persönliche Finanzen, Unternehmensfinanzierung und Bankwesen genutzt werden?
Es gibt verschiedene Arten von Kreditlinien, darunter persönliche Kreditlinien, Unternehmenskreditlinien und Kreditlinien für Banken. Persönliche Kreditlinien werden von Banken an Einzelpersonen vergeben und können für kurzfristige finanzielle Bedürfnisse wie unerwartete Ausgaben oder Schuldenkonsolidierung genutzt werden. Unternehmenskreditlinien werden von Banken oder anderen Finanzinstituten an Unternehmen vergeben und dienen dazu, kurzfristige Betriebskosten zu decken oder das Wachstum des Unternehmens zu finanzieren. Kreditlinien für Banken werden von Zentralbanken oder anderen Finanzinstitutionen bereitgestellt und dienen dazu, die Liquidität des Bankensystems zu unterstützen und die Kreditvergabe an Unternehmen und Privatpersonen zu erleichtern. **
-
Was sind die verschiedenen Arten von Kreditlinien und wie können sie in den Bereichen persönliche Finanzen, Unternehmensfinanzierung und Bankwesen genutzt werden?
Es gibt verschiedene Arten von Kreditlinien, darunter persönliche Kreditlinien, Unternehmenskreditlinien und Kreditlinien für Banken. Persönliche Kreditlinien werden von Banken an Einzelpersonen vergeben und können für kurzfristige finanzielle Bedürfnisse wie unerwartete Ausgaben oder Schuldenkonsolidierung genutzt werden. Unternehmenskreditlinien werden von Banken oder anderen Finanzinstituten an Unternehmen vergeben und dienen dazu, kurzfristige Betriebskosten zu decken oder das Wachstum des Unternehmens zu finanzieren. Kreditlinien für Banken werden von Zentralbanken oder anderen Finanzinstitutionen bereitgestellt und dienen dazu, die Liquidität des Bankensystems zu unterstützen und die Kreditvergabe an Unternehmen und Privatpersonen zu erleichtern. **
-
Was sind die verschiedenen Arten von Kreditlinien und wie können sie in den Bereichen persönliche Finanzen, Unternehmensfinanzierung und Immobilieninvestitionen genutzt werden?
Es gibt verschiedene Arten von Kreditlinien, darunter persönliche Kreditlinien, Unternehmenskreditlinien und Immobilienkreditlinien. Eine persönliche Kreditlinie kann genutzt werden, um kurzfristige finanzielle Engpässe zu überbrücken oder unerwartete Ausgaben zu decken. Eine Unternehmenskreditlinie kann verwendet werden, um Betriebskapital zu finanzieren, saisonale Schwankungen auszugleichen oder Investitionen zu tätigen. Eine Immobilienkreditlinie kann für den Kauf von Immobilien, Renovierungen oder als Sicherheit für andere Finanzierungsbedürfnisse genutzt werden. In allen Bereichen können Kreditlinien dazu beitragen, finanzielle Flexibilität zu schaffen und kurzfristige Liquiditätsbedürfnisse zu decken. **

Was ist der Unterschied zwischen Zinsen und Rendite?
Was ist der Unterschied zwischen Zinsen und Rendite? Zinsen sind die regelmäßigen Zahlungen, die ein Kreditnehmer an einen Kreditgeber für die Nutzung von Geldmitteln zahlt, während Rendite die Gesamtrendite auf eine Investition über einen bestimmten Zeitraum darstellt. Zinsen sind festgelegte Beträge, die unabhängig von der Performance der Anlage gezahlt werden, während Rendite die Gesamtleistung einer Anlage berücksichtigt, einschließlich Zinsen, Dividenden und Kursgewinne. Zinsen sind in der Regel garantiert, während Renditen variieren können und von verschiedenen Faktoren wie Marktentwicklungen und Risiken abhängen. Insgesamt kann man sagen, dass Zinsen eine Komponente der Rendite sind, aber nicht die gesamte Rendite einer Anlage ausmachen. **
Was sind die verschiedenen Arten von Kreditlinien und wie können sie genutzt werden, um finanzielle Ziele in den Bereichen persönliche Finanzen, Unternehmensfinanzierung und Immobilieninvestitionen zu erreichen?
Es gibt verschiedene Arten von Kreditlinien, darunter persönliche Kreditlinien, Unternehmenskreditlinien und Immobilienkreditlinien. Persönliche Kreditlinien können genutzt werden, um kurzfristige finanzielle Engpässe zu überbrücken oder größere Anschaffungen zu tätigen. Unternehmenskreditlinien können zur Finanzierung von Betriebsausgaben, zur Überbrückung von Zahlungsverzögerungen oder zur Investition in Wachstumsmöglichkeiten genutzt werden. Immobilienkreditlinien können zur Finanzierung von Immobilienkäufen, Renovierungen oder zur Nutzung des Eigenkapitals in einer Immobilie für andere Investitionen genutzt werden. In allen Fällen ist es wichtig, die Kreditlinie verantwortungsbewusst zu nutzen und die Rückzahlung im Auge **
Top-Angebote
Produkte zum Begriff Kreditlinien:
-
Philips TAM4505M2/12 HiFi-Anlage in SchwarzDas Philips TAM4505M2/12 Microsystem bietet dir ein erstklassiges Klangerlebnis, das durch seine kraftvolle Leistung von 80 W RMS überzeugt. Dank der hochwertigen 2-Wege-Lautsprecher mit separaten Hoch- und Tieftönern wird eine ausgewogene Klangwiedergabe garantiert, die sowohl klare Höhen als auch tiefe, druckvolle Frequenzen liefert. Das integrierte Bassreflex-System verstärkt die tiefen Töne zusätzlich und verleiht deiner Lieblingsmusik eine spürbare Dynamik, die den gesamten Wohnbereich179,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Uwe Schwartzer - Das Konto. Roman - Preis vom 11.11.2026 12:33:37 hBinding : Gebundene Ausgabe, Label : Pendo Verlag, Publisher : Pendo Verlag, medium : Gebundene Ausgabe, numberOfPages : 416, publicationDate : 2000-01-01, authors : Uwe Schwartzer, languages : german, ISBN : 385842367X3,21 CHF*Versand: 4,99 CHFSichere Weiterleitung zum Anbieter
-
Panasonic UE SC-PMX94EG-K HiFi-Anlage in SchwarzDie Panasonic UE SC-PMX94EG-K HiFi-Anlage in elegantem Schwarz ist die ideale Wahl für alle, die Musik nicht nur hören, sondern in voller Tiefe erleben möchten. Diese hochwertige Kompaktanlage vereint ein stilvolles Design mit modernster Audiotechnik und bietet eine beeindruckende Ausgangsleistung von 120 Watt . Dank der Kombination aus einer edlen Aluminium-Front und Lautsprechergehäusen aus Holz fügt sich das System harmonisch in jeden Wohnbereich ein und setzt optische Akzente. Das Herzstück329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Arten von Kreditlinien und wie können sie von Privatpersonen, Unternehmen und Regierungen genutzt werden?
Es gibt verschiedene Arten von Kreditlinien, darunter revolvierende Kreditlinien, gesicherte Kreditlinien und ungesicherte Kreditlinien. Revolvierende Kreditlinien erlauben es Privatpersonen, Unternehmen und Regierungen, Geld bis zu einem bestimmten Limit zu leihen und zurückzuzahlen, während gesicherte Kreditlinien durch Vermögenswerte wie Immobilien oder Fahrzeuge abgesichert sind. Ungesicherte Kreditlinien erfordern keine Sicherheiten, haben aber oft höhere Zinssätze. Diese Kreditlinien können von Privatpersonen genutzt werden, um kurzfristige Ausgaben zu decken, von Unternehmen, um Betriebskapital zu erhalten, und von Regierungen, um öffentliche Projekte zu finanzieren. **
-
Zu welchem Konto gehören Zinsen?
Zinsen gehören in der Regel zum Konto "Zinserträge" oder "Zinseinnahmen". Diese Einnahmen entstehen, wenn Geld auf einem Konto angelegt wird und dafür Zinsen gezahlt werden. Die Zinserträge können dann auf das entsprechende Konto gebucht werden. **
-
Was sind die verschiedenen Arten von Kreditlinien und wie können sie in den Bereichen persönliche Finanzen, Unternehmensfinanzierung und Bankwesen genutzt werden?
Es gibt verschiedene Arten von Kreditlinien, darunter persönliche Kreditlinien, Unternehmenskreditlinien und Kreditlinien für Banken. Persönliche Kreditlinien werden von Banken an Einzelpersonen vergeben und können für kurzfristige finanzielle Bedürfnisse wie unerwartete Ausgaben oder Schuldenkonsolidierung genutzt werden. Unternehmenskreditlinien werden von Banken oder anderen Finanzinstituten an Unternehmen vergeben und dienen dazu, kurzfristige Betriebsausgaben zu decken oder das Wachstum des Unternehmens zu finanzieren. Kreditlinien für Banken werden von Zentralbanken oder anderen Finanzinstitutionen an Banken vergeben und dienen dazu, die Liquidität des Bankensystems zu unterstützen und die Kreditvergabe an Kunden zu erleichtern. **
-
Was sind die verschiedenen Arten von Kreditlinien und wie können sie in den Bereichen persönliche Finanzen, Unternehmensfinanzierung und Bankwesen genutzt werden?
Es gibt verschiedene Arten von Kreditlinien, darunter persönliche Kreditlinien, Unternehmenskreditlinien und Kreditlinien für Banken. Persönliche Kreditlinien werden von Banken an Einzelpersonen vergeben und können für kurzfristige finanzielle Bedürfnisse wie unerwartete Ausgaben oder Schuldenkonsolidierung genutzt werden. Unternehmenskreditlinien werden von Banken oder anderen Finanzinstituten an Unternehmen vergeben und dienen dazu, kurzfristige Betriebskosten zu decken oder das Wachstum des Unternehmens zu finanzieren. Kreditlinien für Banken werden von Zentralbanken oder anderen Finanzinstitutionen bereitgestellt und dienen dazu, die Liquidität des Bankensystems zu unterstützen und die Kreditvergabe an Unternehmen und Privatpersonen zu erleichtern. **
Ähnliche Suchbegriffe für Kreditlinien
-
Syr - Sasserath SYR Wasserenthärtungs Anlage IT 3000 300000000 Ionentauscher, mikroprozessorgesteuertSYR Ionentauscher IT 3000, Artikel Nummer: 300000000. Die SYR Wasserenthärtungsanlage IT 3000 dient zum Schutz der Wasserleitungen und Warmwasserbereiter vor Kalkbelägen, welche den Wasserdurchfluss hemmen und zu hohem Energieverbrauch führen. Geräte und Armaturen werden geschont und damit kostspielige Reparaturen vermieden. Der Verbrauch von Wasch- und Reinigungsmitteln ist bei teilenthärtetem Wasser wesentlich geringer als bei nicht enthärtetem Wasser. Es bestehen keine Einschränkungen hinsichtlich des Einsatzbereiches nach DIN 1988 Teil 2, Abschnitt 8.3.2. Die Kapazität der Wasserenthärtungsanlage ist so ausge- legt, dass sowohl das gesamte Wasser für ein Ein- oder Mehrfamilienhaus als auch entsprechende Teilwassermengen für Warmwasser, Schwimmbad, Waschmaschine und Geschirrspüler teilenthärtet werden können. Bei der IT 3000 handelt es sich um eine Pendelanlage. Das Ionenaustauscherharz befindet sich in zwei getrennten Behältern. Die Regeneration des Austau- scherharzes ist in zwei aufeinanderfolgende Zyklen aufgeteilt. Während der Regeneration übernehmen die beiden Behäl- ter abwechselnd die Weichwasserversorgung. Somit steht auch während der Regeneration immer Weichwasser für den Verbraucher zur Verfügung. Die Regeneration wird entsprechend DIN 19636 mit Sparbesalzung durchgeführt. In regelmäßigen Abständen findet eine Desinfektion der Enthärtungsanlage statt, um einer Verkeimung vorzubeugen. Die Regeneration wird über verschleißfreie Keramikscheiben automatisch durchgeführt. Die Regenerationsdauer für beide Behälter beträgt ca. 35 min. Anschlußflansch für IT 3000 unbedingt mitbestellen! Min. Be- triebsdruck: 3 bar, max. Betriebsdruck: 7 bar, max. Betriebstemperatur: 30 C, Medium: Trinkwasser, Durchflussleistung: 1,7 m3/h, Druckverlust: 0,45 bar, Fließdruck nach der Anlage: min. 2 bar, Netz- anschluss: 230 V / 50 Hz, Elektrische Anschlussleistung: max. 15 W, Nennkapa- zität: 0,9 mol, Kapazität je kg Salz: 5 mol, Salzvorrat: 40 kg.2309,51 CHF*Versand: 39,00 CHFSichere Weiterleitung zum Anbieter
-
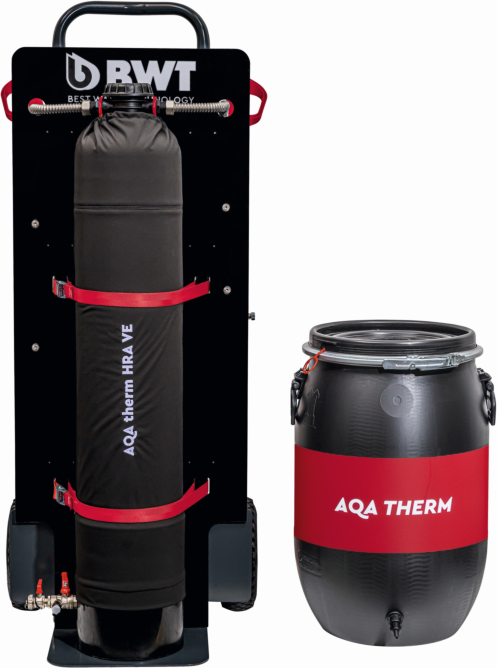
BWT HRA VE Heizungsreinigungsanlage 125639961 Betriebsdruck max. 6 bar, mobile AnlageBWT HRA VE Heizungsreinigungsanlage 125639961zur Reinigung und Entsalzung des Heizwassers von WW-Heizungsanlagen im Betrieb sowie zur Befüllung und Nachspeisung mit entsalztem Wasser entsprechend VDI 2035Kapazität VE bei 14°dH / 420 µS/cm 1,8 m3Nenndurchfluss 1.000 l/hHarzinhalt 20 lWassertemperatur max. 65 °CAnschlussleistung 510 WAbmessung 1300 x 580 x 623 mm5670,71 CHF*Versand: 139,00 CHFSichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Arten von Kreditlinien und wie können sie in den Bereichen persönliche Finanzen, Unternehmensfinanzierung und Bankwesen genutzt werden?
Es gibt verschiedene Arten von Kreditlinien, darunter persönliche Kreditlinien, Unternehmenskreditlinien und Kreditlinien für Banken. Persönliche Kreditlinien werden von Banken an Einzelpersonen vergeben und können für kurzfristige finanzielle Bedürfnisse wie unerwartete Ausgaben oder Schuldenkonsolidierung genutzt werden. Unternehmenskreditlinien werden von Banken oder anderen Finanzinstituten an Unternehmen vergeben und dienen dazu, kurzfristige Betriebskosten zu decken oder das Wachstum des Unternehmens zu finanzieren. Kreditlinien für Banken werden von Zentralbanken oder anderen Finanzinstitutionen bereitgestellt und dienen dazu, die Liquidität des Bankensystems zu unterstützen und die Kreditvergabe an Unternehmen und Privatpersonen zu erleichtern. **
-
Was sind die verschiedenen Arten von Kreditlinien und wie können sie in den Bereichen persönliche Finanzen, Unternehmensfinanzierung und Immobilieninvestitionen genutzt werden?
Es gibt verschiedene Arten von Kreditlinien, darunter persönliche Kreditlinien, Unternehmenskreditlinien und Immobilienkreditlinien. Eine persönliche Kreditlinie kann genutzt werden, um kurzfristige finanzielle Engpässe zu überbrücken oder unerwartete Ausgaben zu decken. Eine Unternehmenskreditlinie kann verwendet werden, um Betriebskapital zu finanzieren, saisonale Schwankungen auszugleichen oder Investitionen zu tätigen. Eine Immobilienkreditlinie kann für den Kauf von Immobilien, Renovierungen oder als Sicherheit für andere Finanzierungsbedürfnisse genutzt werden. In allen Bereichen können Kreditlinien dazu beitragen, finanzielle Flexibilität zu schaffen und kurzfristige Liquiditätsbedürfnisse zu decken. **
-
Was ist der Unterschied zwischen Zinsen und Rendite?
Was ist der Unterschied zwischen Zinsen und Rendite? Zinsen sind die regelmäßigen Zahlungen, die ein Kreditnehmer an einen Kreditgeber für die Nutzung von Geldmitteln zahlt, während Rendite die Gesamtrendite auf eine Investition über einen bestimmten Zeitraum darstellt. Zinsen sind festgelegte Beträge, die unabhängig von der Performance der Anlage gezahlt werden, während Rendite die Gesamtleistung einer Anlage berücksichtigt, einschließlich Zinsen, Dividenden und Kursgewinne. Zinsen sind in der Regel garantiert, während Renditen variieren können und von verschiedenen Faktoren wie Marktentwicklungen und Risiken abhängen. Insgesamt kann man sagen, dass Zinsen eine Komponente der Rendite sind, aber nicht die gesamte Rendite einer Anlage ausmachen. **
-
Was sind die verschiedenen Arten von Kreditlinien und wie können sie genutzt werden, um finanzielle Ziele in den Bereichen persönliche Finanzen, Unternehmensfinanzierung und Immobilieninvestitionen zu erreichen?
Es gibt verschiedene Arten von Kreditlinien, darunter persönliche Kreditlinien, Unternehmenskreditlinien und Immobilienkreditlinien. Persönliche Kreditlinien können genutzt werden, um kurzfristige finanzielle Engpässe zu überbrücken oder größere Anschaffungen zu tätigen. Unternehmenskreditlinien können zur Finanzierung von Betriebsausgaben, zur Überbrückung von Zahlungsverzögerungen oder zur Investition in Wachstumsmöglichkeiten genutzt werden. Immobilienkreditlinien können zur Finanzierung von Immobilienkäufen, Renovierungen oder zur Nutzung des Eigenkapitals in einer Immobilie für andere Investitionen genutzt werden. In allen Fällen ist es wichtig, die Kreditlinie verantwortungsbewusst zu nutzen und die Rückzahlung im Auge **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.