Domain tagesgeldvergleich.ch kaufen?
Wir ziehen mit dem Projekt
tagesgeldvergleich.ch um.
Sind Sie am Kauf der Domain
tagesgeldvergleich.ch interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tagesgeldvergleich.ch kaufen?
Welche Anlagestrategien bieten das größte Renditepotenzial für langfristige Investitionen?
Aktieninvestitionen haben historisch gesehen das größte Renditepotenzial für langfristige Investitionen. Eine breite Diversifikation des Portfolios kann das Risiko minimieren und langfristig zu höheren Renditen führen. Langfristiges Halten von Anlagen und regelmäßiges Rebalancing des Portfolios können ebenfalls zu einer höheren Rendite führen. **
Wie beeinflusst die Marktvolatilität das Risiko- und Renditepotenzial von Wertpapieren?
Die Marktvolatilität erhöht das Risiko von Wertpapieren, da die Preise stark schwanken können. Dadurch steigt auch das Potenzial für Verluste. Gleichzeitig bietet eine volatile Marktumgebung auch die Möglichkeit für höhere Renditen, da sich die Preise schnell ändern können. **

Ähnliche Suchbegriffe für Renditepotenzial
Top-Angebote
Produkte zum Begriff Renditepotenzial:
-
Uwe Schwartzer - Das Konto. Roman - Preis vom 05.11.2026 04:05:48 hBinding : Gebundene Ausgabe, Label : Pendo Verlag, Publisher : Pendo Verlag, medium : Gebundene Ausgabe, numberOfPages : 416, publicationDate : 2000-01-01, authors : Uwe Schwartzer, languages : german, ISBN : 385842367X3,30 CHF*Versand: 4,99 CHFSichere Weiterleitung zum Anbieter
-
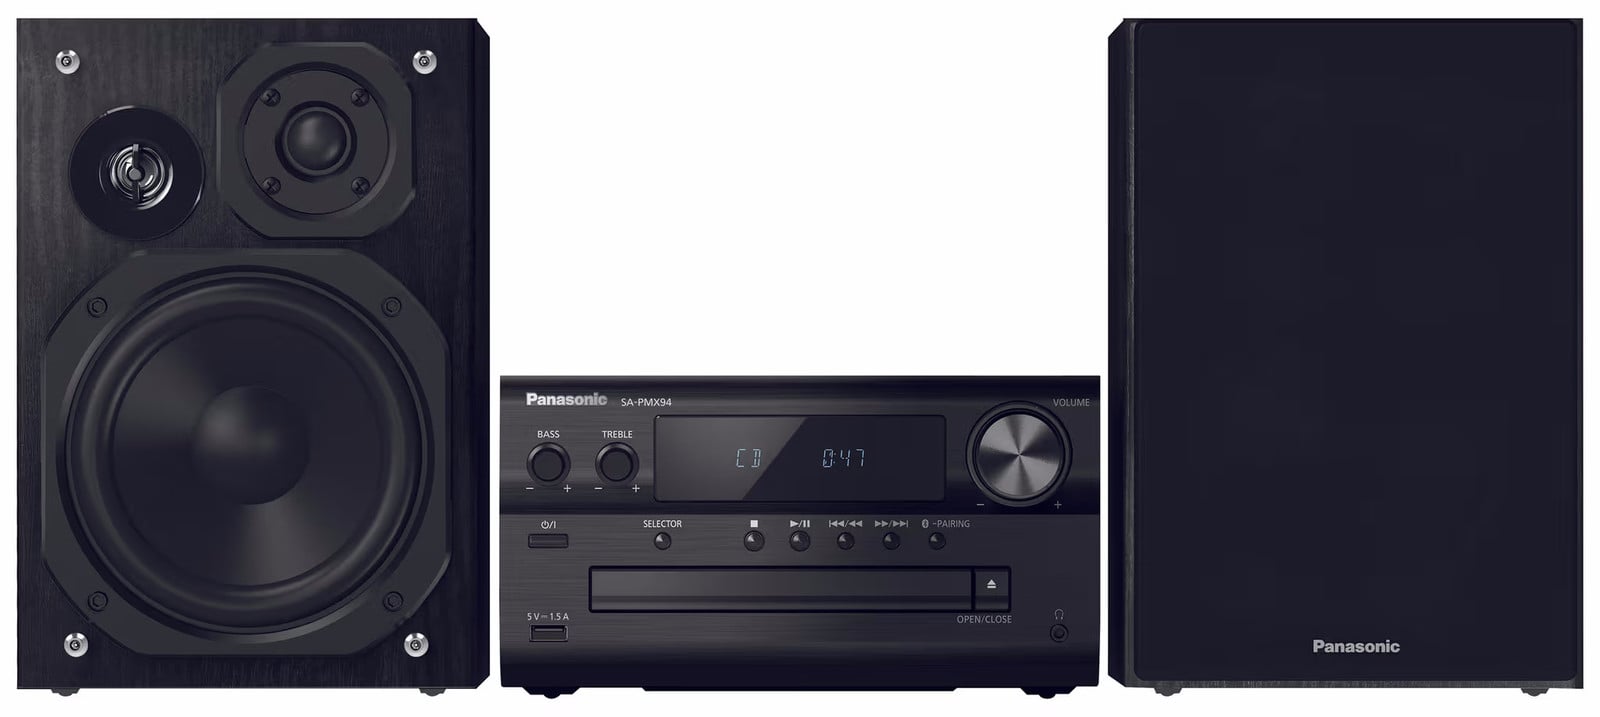
Panasonic UE SC-PMX94EG-K HiFi-Anlage in SchwarzDie Panasonic UE SC-PMX94EG-K HiFi-Anlage in elegantem Schwarz ist die ideale Wahl für alle, die Musik nicht nur hören, sondern in voller Tiefe erleben möchten. Diese hochwertige Kompaktanlage vereint ein stilvolles Design mit modernster Audiotechnik und bietet eine beeindruckende Ausgangsleistung von 120 Watt . Dank der Kombination aus einer edlen Aluminium-Front und Lautsprechergehäusen aus Holz fügt sich das System harmonisch in jeden Wohnbereich ein und setzt optische Akzente. Das Herzstück329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Faktoren sollte man bei der Auswahl einer Online-Investitionsplattform berücksichtigen, um das beste Renditepotenzial zu erzielen?
Bei der Auswahl einer Online-Investitionsplattform sollte man auf die Gebührenstruktur achten, um Kosten zu minimieren. Zudem ist es wichtig, die Auswahl an Anlageprodukten und die Benutzerfreundlichkeit der Plattform zu berücksichtigen. Außerdem sollte man auf die Sicherheitsmaßnahmen der Plattform achten, um sein investiertes Kapital zu schützen. **
-
Was sind die verschiedenen Anlagestrategien, um ein hohes Renditepotenzial zu erzielen, und wie können Anleger dabei Risiken minimieren?
Es gibt verschiedene Anlagestrategien, um ein hohes Renditepotenzial zu erzielen, darunter Diversifikation, langfristige Investitionen, Value-Investing und Wachstumsinvestitionen. Durch Diversifikation können Anleger ihr Risiko streuen, indem sie in verschiedene Anlageklassen oder Branchen investieren. Langfristige Investitionen ermöglichen es Anlegern, von langfristigen Wachstumstrends zu profitieren und kurzfristige Volatilität zu minimieren. Beim Value-Investing suchen Anleger nach unterbewerteten Aktien, während beim Wachstumsinvesting in Unternehmen mit starkem Wachstumspotenzial investiert wird. Durch die Kombination dieser Strategien können Anleger ein hohes Renditepotenzial erzielen und gleichzeitig ihre Risiken minimieren. **
-
Was sind die verschiedenen Arten von Altersvorsorgeprodukten und wie unterscheiden sie sich hinsichtlich ihrer steuerlichen Behandlung, Renditepotenzial und Risiken?
Es gibt verschiedene Arten von Altersvorsorgeprodukten, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und Riester- und Rürup-Renten. Die gesetzliche Rentenversicherung und betriebliche Altersvorsorge werden steuerlich begünstigt, während private Rentenversicherungen und Riester- und Rürup-Renten steuerlich gefördert werden. Das Renditepotenzial variiert je nach Produkt, wobei private Rentenversicherungen und betriebliche Altersvorsorge in der Regel höhere Renditen bieten können. Die Risiken unterscheiden sich ebenfalls, wobei die gesetzliche Rentenversicherung das geringste Risiko aufweist, gefolgt von betrieblicher Altersvorsorge, privaten Rentenversicherungen und **
-
Was sind die verschiedenen Arten von Altersvorsorgeprodukten und wie unterscheiden sie sich hinsichtlich ihrer steuerlichen Behandlung, Renditepotenzial und Risiken?
Es gibt verschiedene Arten von Altersvorsorgeprodukten, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und Riester- und Rürup-Renten. Die steuerliche Behandlung variiert je nach Produkt: Beiträge zur gesetzlichen Rentenversicherung sind steuerlich absetzbar, während private Rentenversicherungen steuerlich begünstigt sind. Das Renditepotenzial und die Risiken hängen von der Art des Produkts ab: Während die gesetzliche Rentenversicherung eine garantierte Rente bietet, hängt die Rendite bei privaten Rentenversicherungen von den Kapitalmärkten ab und birgt daher ein höheres Risiko. Betriebliche Altersvorsorgeprodukte bieten oft attraktive Renditen, sind **
Was sind die verschiedenen Arten von Altersvorsorgeprodukten und wie unterscheiden sie sich hinsichtlich ihrer steuerlichen Behandlung, Renditepotenzial und Risiken?
Es gibt verschiedene Arten von Altersvorsorgeprodukten, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und die private Altersvorsorge durch Sparpläne oder Investmentfonds. Die steuerliche Behandlung variiert je nach Produkt. Beispielsweise sind Beiträge zur gesetzlichen Rentenversicherung steuerlich absetzbar, während private Rentenversicherungen und andere private Altersvorsorgeprodukte steuerlich begünstigt sein können. Das Renditepotenzial ist ebenfalls unterschiedlich. Während die gesetzliche Rentenversicherung eine garantierte Rente bietet, können private Altersvorsorgeprodukte höhere Renditen erzielen, aber auch mit höheren Risiken verbunden sein. Die Risiken variieren je nach Produkt. Während die **
Welche verschiedenen Arten von Altersvorsorgeprodukten gibt es und wie unterscheiden sie sich hinsichtlich ihrer steuerlichen Behandlung, Renditepotenzial und Risiken?
Es gibt verschiedene Arten von Altersvorsorgeprodukten, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und die private Altersvorsorge in Form von Investmentfonds oder Aktien. Die gesetzliche Rentenversicherung und betriebliche Altersvorsorge werden steuerlich begünstigt, während private Rentenversicherungen und private Altersvorsorgeprodukte steuerlich unterschiedlich behandelt werden. Das Renditepotenzial variiert je nach Produkt, wobei private Altersvorsorgeprodukte in der Regel höhere Renditechancen bieten, aber auch mit höheren Risiken verbunden sind. Die gesetzliche Rentenversicherung und betriebliche Altersvorsorge bieten eine gewisse Sicherheit, da sie staatlich gefördert und abgesichert sind, während private **
Top-Angebote
Produkte zum Begriff Renditepotenzial:
-
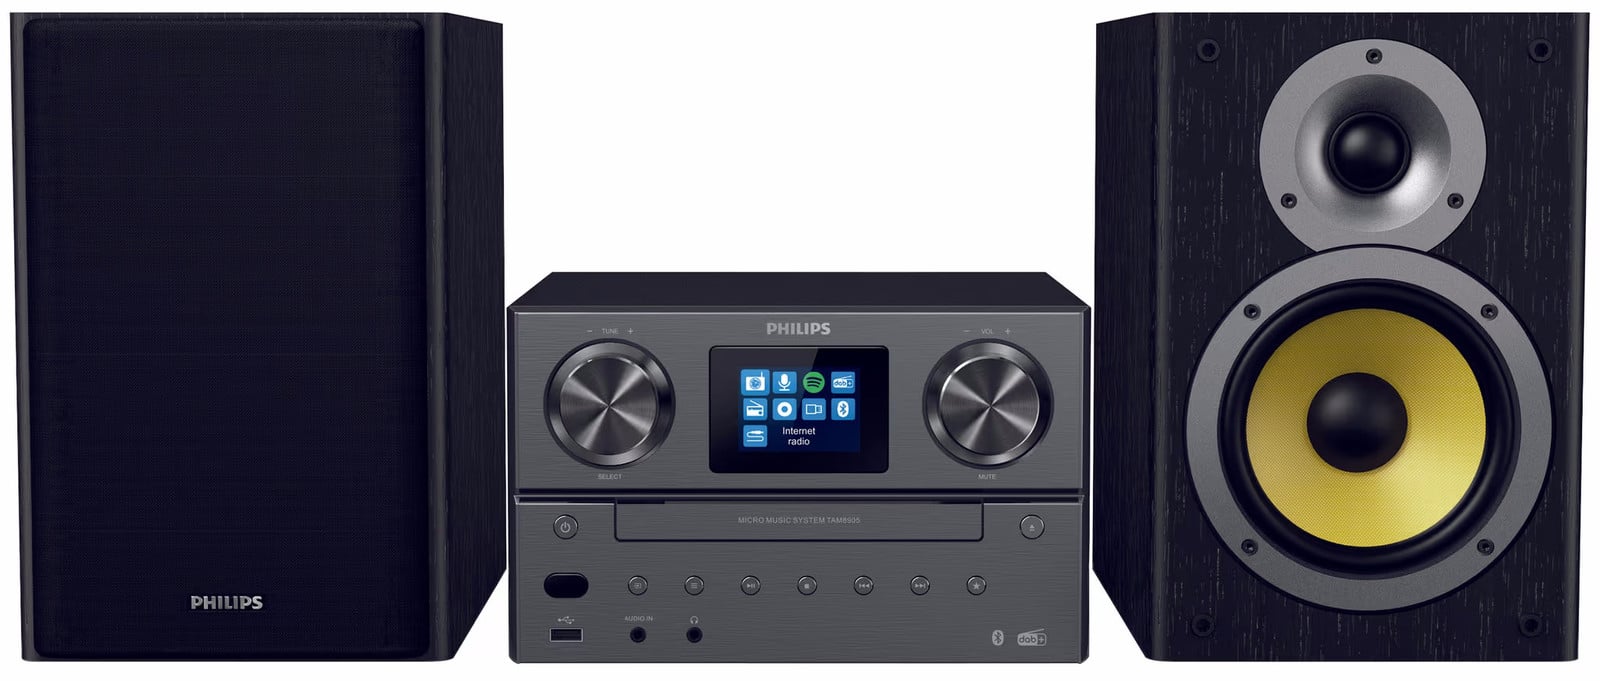
Philips TAM8905/10 HiFi-Anlage in SchwarzErlebe eine neue Dimension des Musikhörens mit diesem vielseitigen Microsystem , das deine Räumlichkeiten mit erstklassiger Klangqualität füllt. Dank der beeindruckenden maximalen Ausgangsleistung von 100 Watt setzt dieses Gerät neue Massstäbe in seiner Klasse und sorgt für ein kraftvolles sowie ausgewogenes Klangerlebnis. Die Kombination aus einem präzisen 5.25 Zoll Woofer und feinen Kalotten Hochtönern garantiert, dass du jede Nuance deiner Lieblingsmusik detailgetreu wahrnehmen kannst209,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Philips TAM4505M2/12 HiFi-Anlage in SchwarzDas Philips TAM4505M2/12 Microsystem bietet dir ein erstklassiges Klangerlebnis, das durch seine kraftvolle Leistung von 80 W RMS überzeugt. Dank der hochwertigen 2-Wege-Lautsprecher mit separaten Hoch- und Tieftönern wird eine ausgewogene Klangwiedergabe garantiert, die sowohl klare Höhen als auch tiefe, druckvolle Frequenzen liefert. Das integrierte Bassreflex-System verstärkt die tiefen Töne zusätzlich und verleiht deiner Lieblingsmusik eine spürbare Dynamik, die den gesamten Wohnbereich179,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Uwe Schwartzer - Das Konto. Roman - Preis vom 05.11.2026 04:05:48 hBinding : Gebundene Ausgabe, Label : Pendo Verlag, Publisher : Pendo Verlag, medium : Gebundene Ausgabe, numberOfPages : 416, publicationDate : 2000-01-01, authors : Uwe Schwartzer, languages : german, ISBN : 385842367X3,30 CHF*Versand: 4,99 CHFSichere Weiterleitung zum Anbieter
-
Welche Anlagestrategien bieten das größte Renditepotenzial für langfristige Investitionen?
Aktieninvestitionen haben historisch gesehen das größte Renditepotenzial für langfristige Investitionen. Eine breite Diversifikation des Portfolios kann das Risiko minimieren und langfristig zu höheren Renditen führen. Langfristiges Halten von Anlagen und regelmäßiges Rebalancing des Portfolios können ebenfalls zu einer höheren Rendite führen. **
-
Wie beeinflusst die Marktvolatilität das Risiko- und Renditepotenzial von Wertpapieren?
Die Marktvolatilität erhöht das Risiko von Wertpapieren, da die Preise stark schwanken können. Dadurch steigt auch das Potenzial für Verluste. Gleichzeitig bietet eine volatile Marktumgebung auch die Möglichkeit für höhere Renditen, da sich die Preise schnell ändern können. **
-
Welche Faktoren sollte man bei der Auswahl einer Online-Investitionsplattform berücksichtigen, um das beste Renditepotenzial zu erzielen?
Bei der Auswahl einer Online-Investitionsplattform sollte man auf die Gebührenstruktur achten, um Kosten zu minimieren. Zudem ist es wichtig, die Auswahl an Anlageprodukten und die Benutzerfreundlichkeit der Plattform zu berücksichtigen. Außerdem sollte man auf die Sicherheitsmaßnahmen der Plattform achten, um sein investiertes Kapital zu schützen. **
-
Was sind die verschiedenen Anlagestrategien, um ein hohes Renditepotenzial zu erzielen, und wie können Anleger dabei Risiken minimieren?
Es gibt verschiedene Anlagestrategien, um ein hohes Renditepotenzial zu erzielen, darunter Diversifikation, langfristige Investitionen, Value-Investing und Wachstumsinvestitionen. Durch Diversifikation können Anleger ihr Risiko streuen, indem sie in verschiedene Anlageklassen oder Branchen investieren. Langfristige Investitionen ermöglichen es Anlegern, von langfristigen Wachstumstrends zu profitieren und kurzfristige Volatilität zu minimieren. Beim Value-Investing suchen Anleger nach unterbewerteten Aktien, während beim Wachstumsinvesting in Unternehmen mit starkem Wachstumspotenzial investiert wird. Durch die Kombination dieser Strategien können Anleger ein hohes Renditepotenzial erzielen und gleichzeitig ihre Risiken minimieren. **
Ähnliche Suchbegriffe für Renditepotenzial
-
Panasonic UE SC-PMX94EG-K HiFi-Anlage in SchwarzDie Panasonic UE SC-PMX94EG-K HiFi-Anlage in elegantem Schwarz ist die ideale Wahl für alle, die Musik nicht nur hören, sondern in voller Tiefe erleben möchten. Diese hochwertige Kompaktanlage vereint ein stilvolles Design mit modernster Audiotechnik und bietet eine beeindruckende Ausgangsleistung von 120 Watt . Dank der Kombination aus einer edlen Aluminium-Front und Lautsprechergehäusen aus Holz fügt sich das System harmonisch in jeden Wohnbereich ein und setzt optische Akzente. Das Herzstück329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
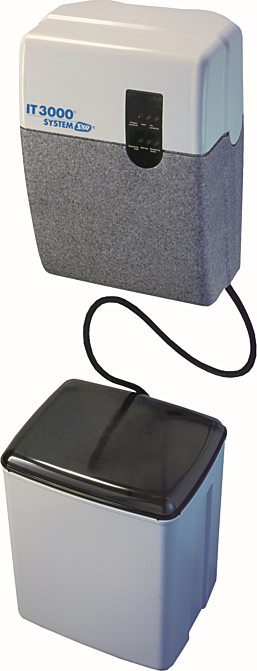
Syr - Sasserath SYR Wasserenthärtungs Anlage IT 3000 300000000 Ionentauscher, mikroprozessorgesteuertSYR Ionentauscher IT 3000, Artikel Nummer: 300000000. Die SYR Wasserenthärtungsanlage IT 3000 dient zum Schutz der Wasserleitungen und Warmwasserbereiter vor Kalkbelägen, welche den Wasserdurchfluss hemmen und zu hohem Energieverbrauch führen. Geräte und Armaturen werden geschont und damit kostspielige Reparaturen vermieden. Der Verbrauch von Wasch- und Reinigungsmitteln ist bei teilenthärtetem Wasser wesentlich geringer als bei nicht enthärtetem Wasser. Es bestehen keine Einschränkungen hinsichtlich des Einsatzbereiches nach DIN 1988 Teil 2, Abschnitt 8.3.2. Die Kapazität der Wasserenthärtungsanlage ist so ausge- legt, dass sowohl das gesamte Wasser für ein Ein- oder Mehrfamilienhaus als auch entsprechende Teilwassermengen für Warmwasser, Schwimmbad, Waschmaschine und Geschirrspüler teilenthärtet werden können. Bei der IT 3000 handelt es sich um eine Pendelanlage. Das Ionenaustauscherharz befindet sich in zwei getrennten Behältern. Die Regeneration des Austau- scherharzes ist in zwei aufeinanderfolgende Zyklen aufgeteilt. Während der Regeneration übernehmen die beiden Behäl- ter abwechselnd die Weichwasserversorgung. Somit steht auch während der Regeneration immer Weichwasser für den Verbraucher zur Verfügung. Die Regeneration wird entsprechend DIN 19636 mit Sparbesalzung durchgeführt. In regelmäßigen Abständen findet eine Desinfektion der Enthärtungsanlage statt, um einer Verkeimung vorzubeugen. Die Regeneration wird über verschleißfreie Keramikscheiben automatisch durchgeführt. Die Regenerationsdauer für beide Behälter beträgt ca. 35 min. Anschlußflansch für IT 3000 unbedingt mitbestellen! Min. Be- triebsdruck: 3 bar, max. Betriebsdruck: 7 bar, max. Betriebstemperatur: 30 C, Medium: Trinkwasser, Durchflussleistung: 1,7 m3/h, Druckverlust: 0,45 bar, Fließdruck nach der Anlage: min. 2 bar, Netz- anschluss: 230 V / 50 Hz, Elektrische Anschlussleistung: max. 15 W, Nennkapa- zität: 0,9 mol, Kapazität je kg Salz: 5 mol, Salzvorrat: 40 kg.2309,51 CHF*Versand: 39,00 CHFSichere Weiterleitung zum Anbieter
-
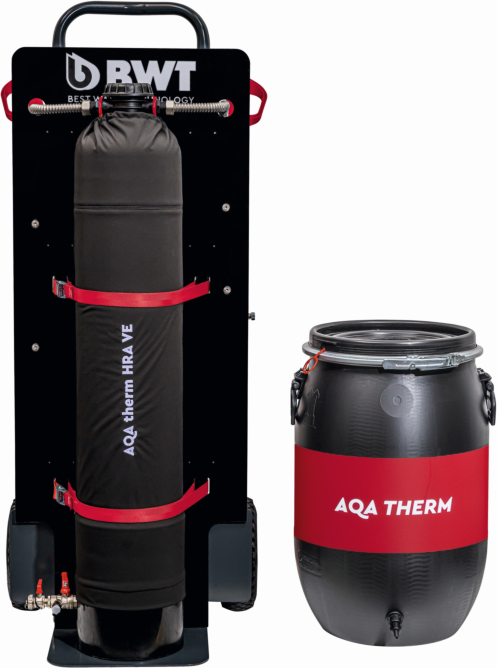
BWT HRA VE Heizungsreinigungsanlage 125639961 Betriebsdruck max. 6 bar, mobile AnlageBWT HRA VE Heizungsreinigungsanlage 125639961zur Reinigung und Entsalzung des Heizwassers von WW-Heizungsanlagen im Betrieb sowie zur Befüllung und Nachspeisung mit entsalztem Wasser entsprechend VDI 2035Kapazität VE bei 14°dH / 420 µS/cm 1,8 m3Nenndurchfluss 1.000 l/hHarzinhalt 20 lWassertemperatur max. 65 °CAnschlussleistung 510 WAbmessung 1300 x 580 x 623 mm5670,71 CHF*Versand: 139,00 CHFSichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Arten von Altersvorsorgeprodukten und wie unterscheiden sie sich hinsichtlich ihrer steuerlichen Behandlung, Renditepotenzial und Risiken?
Es gibt verschiedene Arten von Altersvorsorgeprodukten, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und Riester- und Rürup-Renten. Die gesetzliche Rentenversicherung und betriebliche Altersvorsorge werden steuerlich begünstigt, während private Rentenversicherungen und Riester- und Rürup-Renten steuerlich gefördert werden. Das Renditepotenzial variiert je nach Produkt, wobei private Rentenversicherungen und betriebliche Altersvorsorge in der Regel höhere Renditen bieten können. Die Risiken unterscheiden sich ebenfalls, wobei die gesetzliche Rentenversicherung das geringste Risiko aufweist, gefolgt von betrieblicher Altersvorsorge, privaten Rentenversicherungen und **
-
Was sind die verschiedenen Arten von Altersvorsorgeprodukten und wie unterscheiden sie sich hinsichtlich ihrer steuerlichen Behandlung, Renditepotenzial und Risiken?
Es gibt verschiedene Arten von Altersvorsorgeprodukten, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und Riester- und Rürup-Renten. Die steuerliche Behandlung variiert je nach Produkt: Beiträge zur gesetzlichen Rentenversicherung sind steuerlich absetzbar, während private Rentenversicherungen steuerlich begünstigt sind. Das Renditepotenzial und die Risiken hängen von der Art des Produkts ab: Während die gesetzliche Rentenversicherung eine garantierte Rente bietet, hängt die Rendite bei privaten Rentenversicherungen von den Kapitalmärkten ab und birgt daher ein höheres Risiko. Betriebliche Altersvorsorgeprodukte bieten oft attraktive Renditen, sind **
-
Was sind die verschiedenen Arten von Altersvorsorgeprodukten und wie unterscheiden sie sich hinsichtlich ihrer steuerlichen Behandlung, Renditepotenzial und Risiken?
Es gibt verschiedene Arten von Altersvorsorgeprodukten, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und die private Altersvorsorge durch Sparpläne oder Investmentfonds. Die steuerliche Behandlung variiert je nach Produkt. Beispielsweise sind Beiträge zur gesetzlichen Rentenversicherung steuerlich absetzbar, während private Rentenversicherungen und andere private Altersvorsorgeprodukte steuerlich begünstigt sein können. Das Renditepotenzial ist ebenfalls unterschiedlich. Während die gesetzliche Rentenversicherung eine garantierte Rente bietet, können private Altersvorsorgeprodukte höhere Renditen erzielen, aber auch mit höheren Risiken verbunden sein. Die Risiken variieren je nach Produkt. Während die **
-
Welche verschiedenen Arten von Altersvorsorgeprodukten gibt es und wie unterscheiden sie sich hinsichtlich ihrer steuerlichen Behandlung, Renditepotenzial und Risiken?
Es gibt verschiedene Arten von Altersvorsorgeprodukten, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und die private Altersvorsorge in Form von Investmentfonds oder Aktien. Die gesetzliche Rentenversicherung und betriebliche Altersvorsorge werden steuerlich begünstigt, während private Rentenversicherungen und private Altersvorsorgeprodukte steuerlich unterschiedlich behandelt werden. Das Renditepotenzial variiert je nach Produkt, wobei private Altersvorsorgeprodukte in der Regel höhere Renditechancen bieten, aber auch mit höheren Risiken verbunden sind. Die gesetzliche Rentenversicherung und betriebliche Altersvorsorge bieten eine gewisse Sicherheit, da sie staatlich gefördert und abgesichert sind, während private **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.